比特幣可以幹嘛?完整用途比較一次看懂
比特幣(Bitcoin, BTC)誕生於 2009 年,原本被設計為一種網路電子現金,訴求讓人們不必透過銀行也能在網路世界裡直接轉帳。隨著生態發展,比特幣的身份變得更複雜──有些人用它做日常付款,有些人拿來跨國轉帳,有些人則把它當成數位黃金做資產配置。到底比特幣有哪些實際用途?每種用途和傳統金融工具有什麼不同?本篇文章將從運作方式、適用場景、效益與限制進行有系統的比較,協助你一次看懂。
釐清比較對象:付款、跨境轉帳、資產配置
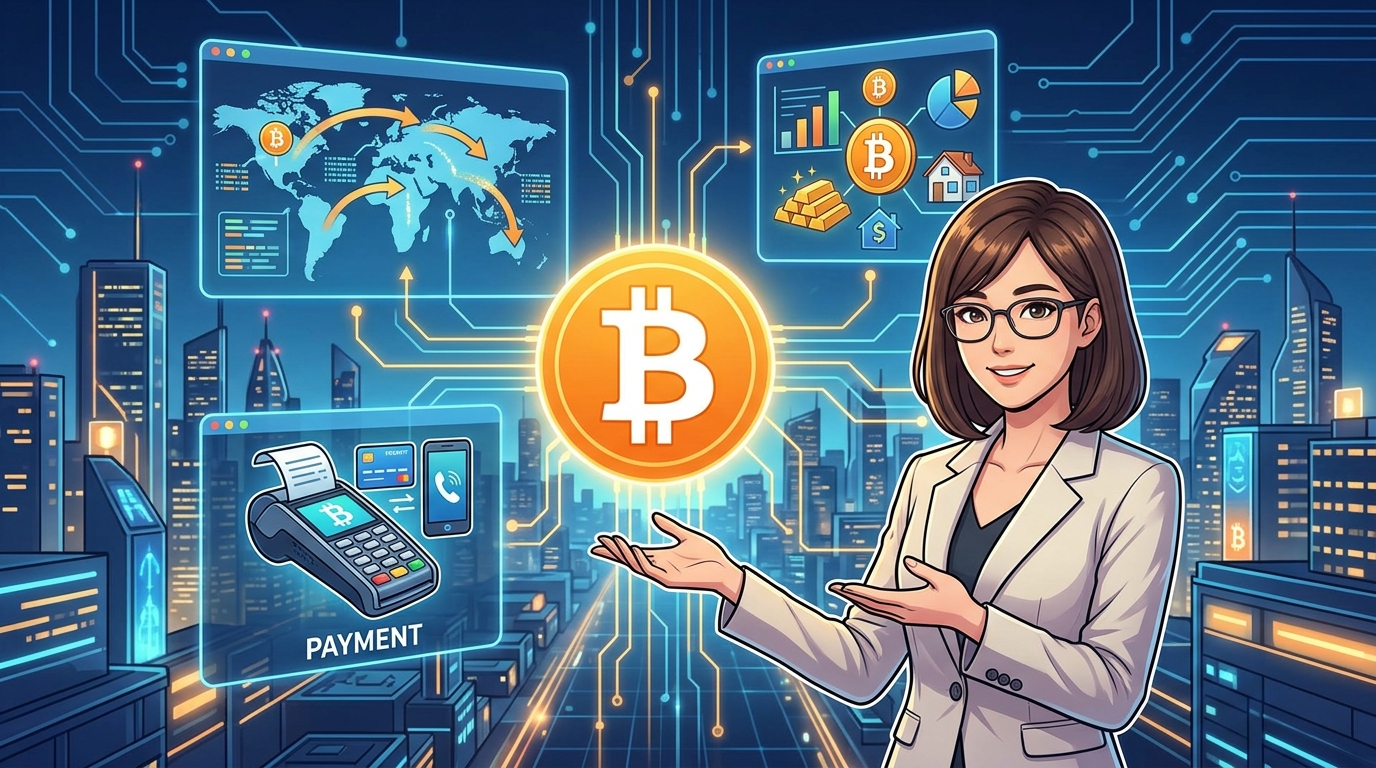
為什麼大家對「比特幣可以幹嘛」常常有誤解?答案是因為常常沒有先分清楚被比較的對象。不論是網路傳聞還是親友討論,比特幣的主要應用大致分成三種:
- 網路直接付款:像現金一樣,A 直接付款給 B,不需要中間人。
- 跨境轉帳與匯款:繞過銀行,也能把錢從一國家轉到另一國家。
- 資產配置與投資:作為財富儲存手段或投資標的,看好長期升值或避險。
每一種用途的『競爭對手』都不一樣,也會有不同優點和侷限。所以我們不能簡單把比特幣和新台幣、美元、信用卡一次打包比較,而是要根據場景和需求分開說明。
不同用途的比較重點
| 比較面向 | 直接付款 | 跨境轉帳 | 資產配置 |
|---|---|---|---|
| 對比主流工具 | 現金、信用卡、電子支付 | 銀行匯款、PayPal、轉帳服務 | 黃金、股票、定存、美元 |
| 便利性 | 需接受商家,全球不普及 | 無國界,24 小時不停 | 全天候交易,自主保管 |
| 成本 | 可能有手續費、價格波動 | 手續費視網路壅塞而波動 | 價格波動大,平台費用 |
| 風險 | 交易不可逆,易忘私鑰 | 價格波動、換匯成本 | 無保本、詐騙風險 |
| 限制 | 並非所有商家接受 | 當地需有換錢通路 | 需自我管理安全性 |
一、比特幣直接付款:終極去中心,卻非無所不能
比特幣的核心創新,就是讓網路上的兩個人能像現金一樣,直接彼此支付,交易被公開記錄在區塊鏈,不必透過銀行。假如你在台灣,朋友在美國,兩人只要有比特幣錢包,就能即時轉帳—比匯美元還方便。
不過,要想像用比特幣買早餐或日用品,現實還是會遇到挑戰:
- 普及度問題:目前並非所有商家都支援比特幣付款,有時甚至需要先經過加密貨幣網路上的手續費(區塊鏈上的 Gas fee)。
- 價格波動大:你今天收到 1,000 元等值比特幣,明天價格暴跌,實際價值大幅減少。
- 交易時間:主鏈交易需等待區塊確認,小額支付還要依賴二層網路(如閃電網路),否則支付體驗不如現金或信用卡迅速。
小比喻:比特幣就像是租用全世界都能看的公開記事本寫下你的付款,但只有「看得懂區塊鏈」的人與系統,才能真正參與這個遊戲。
二、跨境轉帳功能:解決了部份問題,產生新的關卡
對經常需要國際匯款或在海外有家人支援的人來說,比特幣打破了銀行的地理限制。你不用再去銀行排隊,也不用擔心「銀行休假」或「工作日下午五點」後就匯不了款。但實際效益還是看接收人的環境:
- 當地是否有交易所?假如對方住的國家沒有合法交易所能把比特幣換成當地紙鈔,那實用性大打折扣。
- 價格波動與換匯差價:你用新台幣買比特幣,對方用比特幣換美元,過程牽涉兩次匯率變動,還要計算各自手續費—有時銀行反而划算。
- 沒人幫你「追匯款」:錢一旦上鏈,就是永久紀錄;打錯帳號、錢進錯錢包,銀行客服無法協助追回。
生活場景:小明去外國打工,每月將比特幣打回給台灣家人。只要彼此熟悉流程,真的比銀行划算又快。但萬一不會操作,就容易踩到風險陷阱。
三、資產配置、投資避險用途:稀缺而波動,適合懂風險的你
近年來,有越來越多人把買比特幣當成一種資產配置,尤其是面對通膨、戰爭、地緣政治等不確定時機。支持者認為比特幣有系統限定的 2,100 萬枚發行上限,「稀缺」一詞讓它常被比作數位黃金。
不過,資產配置不代表百分百安全:
- 價格暴漲暴跌:比特幣一天內漲跌 10% 情況很常見,對家庭小資族來說,高風險高報酬並不適合拿來當生活急用錢。
- 自主管理私鑰:自己存放資產時,一旦遺失密碼(私鑰),就像把保險箱鑰匙丟掉,不容易找回。
- 無自然產生利息:不像銀行存款或債券有穩定利息收入,比特幣持有不會自動產生報酬。
比喻一下:買比特幣就像買了一種只有你自己能掌控的「網路鑽石」—你可以跨國帶著走、不被任何政府沒收,但價格起伏超級劇烈,需要有勇氣和知識。
角色思考:適合誰、在什麼情境下派上用場?
- 自由工作者:收國外款項,比特幣有機會比 PayPal 更快也沒高額手續費,但換匯或與台灣稅制無縫接軌還要多學習。
- 旅外家庭:假如只能用銀行或匯款公司,遇到手續費高、工作天受限,比特幣確實能省時方便,前提是對方也能安全換出現金。
- 風險控投資人:把資產的一小部分放加密貨幣,追求高成長潛力又能承受波動,比特幣是有吸引力但非必需選擇。
- 一般家庭用戶:如果你最在乎收入/支出的穩定,或要為孩子準備教育金,現階段比特幣就不是首選理財工具。
限制與成本面要怎麼看?
不論是哪一種用途,比特幣都不是零成本:
- 營運成本:驗證交易和維護網路需大量計算,能源消耗高(估算比部分中等國家年耗電還多),這點一直被批評。
- 交易公開:每一筆轉帳都能在網路上查得到,雖然沒直接姓名,但如屢次重複向同一人支付,也容易暴露用戶行為。
- 安全問題:自主管理可以自由但也須肩負安全責任,一不小心點到釣魚網站,資產可能全失。
貼心提醒:有些人把比特幣想像成「永遠賺錢」的魔法鑰匙,但正如專業投資顧問會強調:沒有任何工具是萬能,必須充分學習、評估風險後才適合入場。
結論:比特幣是一顆多功能瑞士刀,而不是銀彈
總結來說,比特幣不是萬能銀行、不是所有人都適合的資產配置標的,更不是走到哪裡都能買單的數位現金。你可以用它進行跨境支付、追求高風險高報酬,也能鍛鍊自主管理電子資產的能力——但這些好處都需要以認識自己的能力、風險承受度與應用需求為前提。
簡單來說,如果你需要自行保管、快速轉移跨國資產、或想分散投資比重,比特幣是一個高度可選擇的工具。但如果你偏愛日常穩定、小額消費和安全保障,傳統銀行和電子支付仍是你的好夥伴。
進一步學習比特幣與加密貨幣的應用,歡迎免費註冊試用知名交易所工具:
更多相關內容: Crypto ETFs 與多元化加密資產:全球資金流動與投資者該如何抉擇?
如果你不僅對金融、AI,也對金融科技前沿 Web3 生態有興趣的話,歡迎到全球前三大加密貨幣交易所 OKX 了解更多詳情: 簡單賺幣穩定幣生息寶